Анна Стовпова: як цифрові валюти змінюють гроші, бізнес і фінансове майбутнє
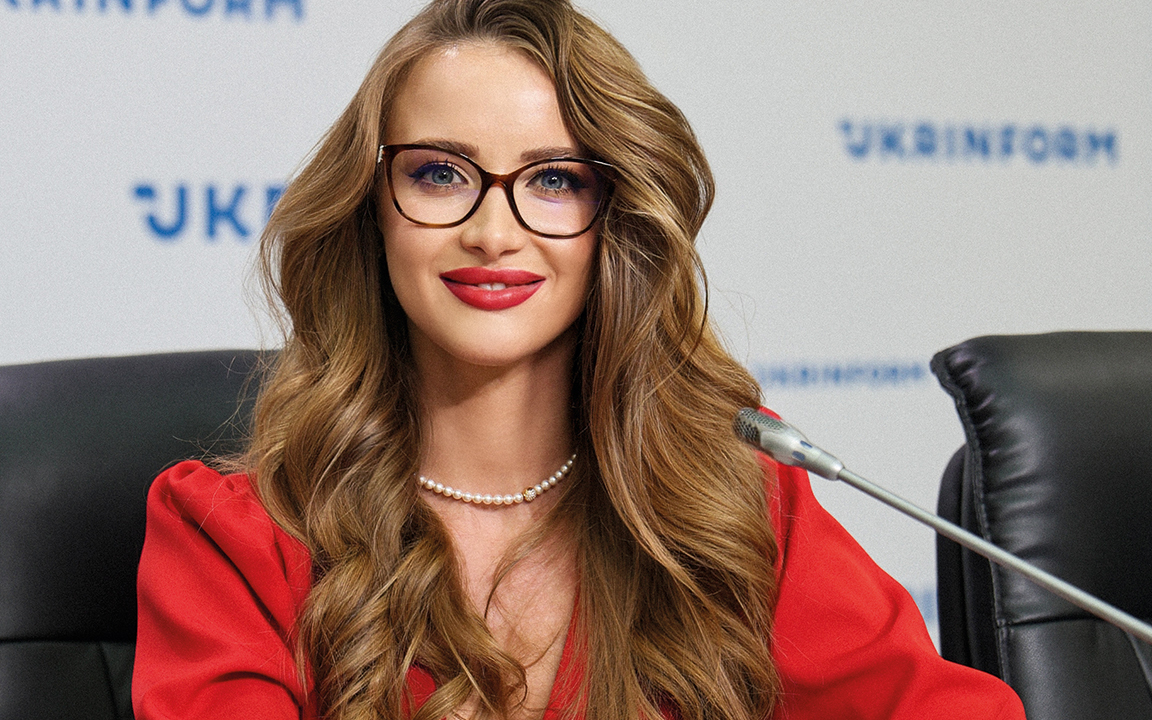
Цифрові валюти стають частиною повсякденної фінансової практики — від міжнародних переказів та інвестицій до CBDC і програмованих грошей. Анна Стовпова, Doctor of Digital Currency, PhD, авторка, міжнародна спікерка та експертка у сфері цифрових валют і фінансів, розповідає про трансформацію грошей, місце України в новій фінансовій економіці та майбутнє інвестування.
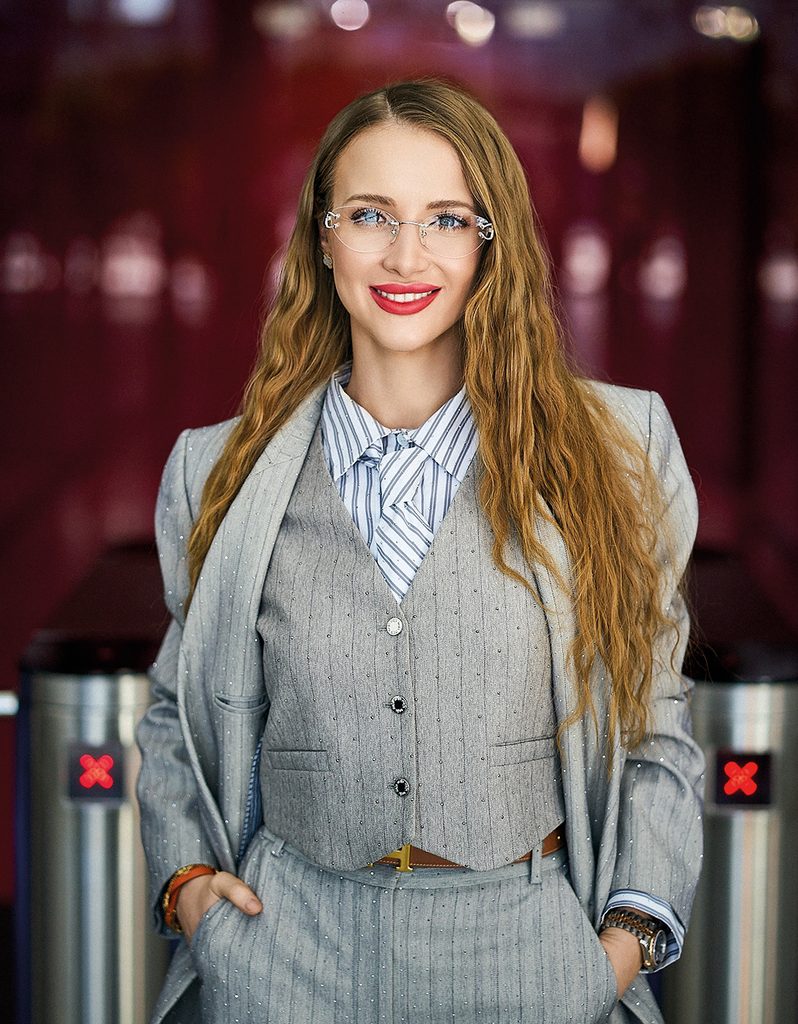
Ви написали першу в Україні академічну книгу про цифрові валюти. З чого для вас почалася ця історія і коли ви зрозуміли, що тема потребує розмови з широкою аудиторією?
У 2019 році, працюючи в Національному банку України, я почала глибоко досліджувати цифрові валюти та паралельно писала дисертацію, яку захистила у 2021 році в Київському національному економічному університеті.
Наступним етапом стала Велика Британія, де я отримала досвід у напрямі CBDC у контексті проєкту цифрового фунта Банку Англії. Це дало змогу поєднати український академічний і практичний досвід із міжнародним баченням трансформації грошей.
Після повернення в Україну я отримала пропозицію від університету систематизувати накопичені знання. Так з’явилася моя перша академічна книга про цифрові валюти.
Перелом стався тоді, коли їх почали використовувати для конкретних фінансових завдань: інвестування, збереження капіталу, міжнародних переказів і розрахунків. Саме практичне застосування перетворило цифрові валюти з вузькопрофесійної теми на частину нової фінансової реальності.
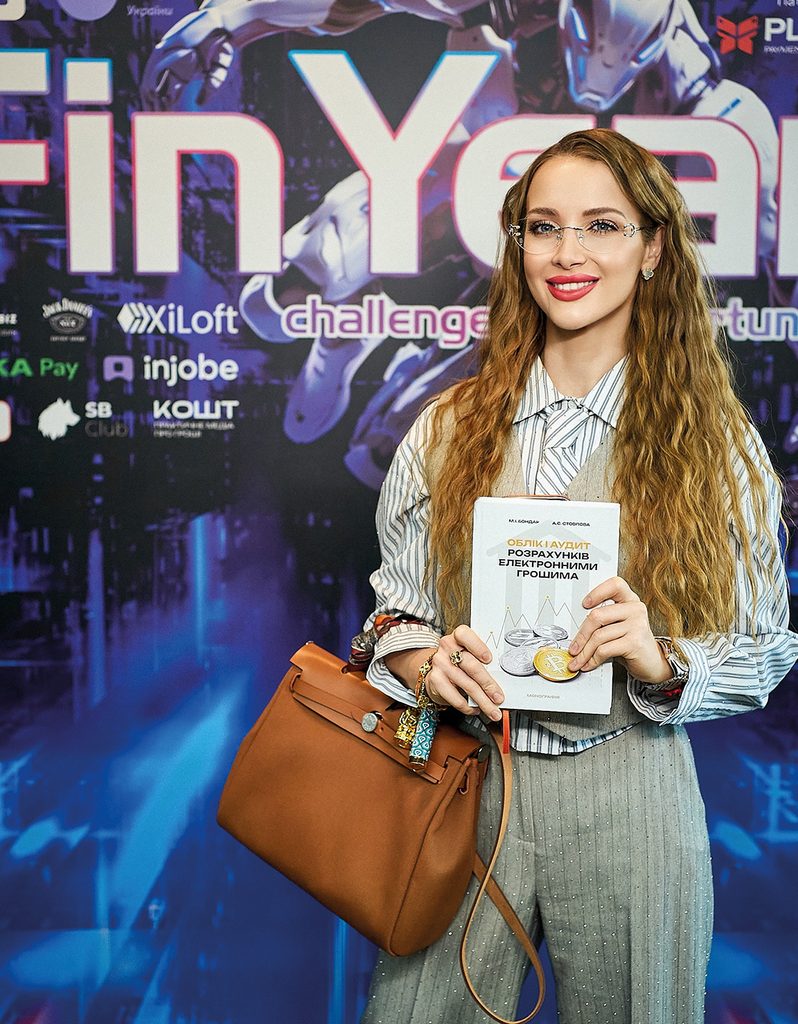
Від українського видання до Amazon Worldwide та презентацій у США — сьогодні ваша книга подорожує світом. Що стало для вас підтвердженням інтересу глобальної аудиторії до української експертизи?
Важливим етапом став переклад книги англійською мовою та її вихід на Amazon Worldwide. Але найпереконливішим підтвердженням стали живі реакції людей.
Під час мого візиту до Катару для участі у Web3 Summit саме книга стала приводом для знайомства зі мною та подальшої професійної розмови з представниками урядових кіл, після якої я отримала запрошення виступити на міжнародній конференції.
Україна має значний практичний досвід використання цифрових активів, тому він цікавий міжнародній аудиторії. Для мене особливо важливо, що, де б я не презентувала книгу, разом із розмовою про цифрові гроші звучить Україна.
Зараз я готуюся до виступу в Катарі про поєднання цифрових валют, програмованих грошей та автономної мобільності. Книга, яка починалася як академічна робота в Україні, стала частиною міжнародного професійного діалогу.
Як, на вашу думку, зміниться саме поняття грошей у найближчі 5–10 років і до чого бізнесу та споживачам варто готуватися вже зараз?
У найближче десятиліття змінюватиметься сама логіка використання грошей. Поряд із традиційними банківськими грошима розвиватимуться CBDC, стейблкоїни, токенізовані активи та інші цифрові інструменти.
Один із ключових напрямів — programmable money, або програмовані гроші. Платежі зможуть автоматично виконуватися за визначених умов: автомобіль сам оплачуватиме заряджання чи паркування, а бізнес — проводитиме розрахунки за виконаними контрактами.
Ця трансформація вже відбувається: Багами запустили Sand Dollar, Китай тестує цифровий юань, а USDT та USDC використовуються для міжнародних переказів і розрахунків.
Для бізнесу це означає швидші платежі, токенізацію активів, смарт контракти та автоматизацію фінансових операцій. Для споживача — можливість управляти різними активами в єдиній цифровій екосистемі.
Ми рухаємося до гібридної фінансової системи, у якій співіснуватимуть різні форми грошей.
Україна демонструє високу відкритість до фінтеху. Де ми перебуваємо на глобальній карті цифрових валют і в яких напрямах можемо стати помітним гравцем?
В Україні практичне використання цифрових активів і готовність людей до нових фінансових технологій розвиваються швидше за законодавче регулювання.
Водночас ми можемо використати досвід ЄС із MiCA. Як країна-кандидат на вступ до Європейського Союзу Україна закономірно орієнтуватиметься на європейські стандарти, але вже має можливість оцінити, як вони працюють на практиці та з якими проблемами стикається ринок.
У нас є сильний IT-сектор, високий рівень цифрової адаптивності населення та досвід використання нових фінансових інструментів. Якщо поєднати це з якісним регулюванням, Україна має потенціал стати одним із помітних хабів цифрових фінансів у Європі.
Що потрібно знати людині, яка хоче почати інвестувати в умовах цифрової економіки, але боїться втратити гроші?
В інвестуванні я б починала з управління ризиком. Потрібно розуміти економічні цикли, співвідношення ризику й потенційної дохідності, диверсифікацію, інвестиційний горизонт і ліквідність активів. Наступний крок — визначити власний профіль інвестора та сформувати стратегію.
Не менш важлива цифрова безпека: розуміння принципів роботи бірж і гаманців, захист акаунтів і персональних даних, перевірка платформ. Не варто ухвалювати фінансові рішення під впливом соціальних мереж або FOMO.
Фінансова й технологічна грамотність сьогодні тісно пов’язані. Мій принцип — «Фінансова свобода — це вибір». А здатність робити цей вибір починається зі знань і відповідальності за власні рішення.
У 2026 році ви отримали відзнаку FinAwards, а у вересні вас запросили виступити на конференції в Катарі. Яким буде ваш наступний етап — зокрема, нова книга?
FinAwards від «Мінфін» та Finance.ua стала для мене важливою подією: мою книгу та бренд Doctor of Digital Currency відзначили за внесок у розвиток фінансової освіти та українського суспільства.
І, можливо, саме для Business ML я вперше скажу про це публічно: рішення щодо другої книги вже прийнято — я працюю над нею.
Її концепцію сформував мій міжнародний і практичний досвід. У різних країнах люди ставлять схожі запитання: як зберегти гроші, як інвестувати, як розібратися в нових фінансових інструментах і не загубитися в умовах цифровізації.
Перша книга академічною мовою пояснювала, як змінюються гроші. Друга буде практичнішою — про те, як адаптувати власне фінансове мислення та поведінку до цих змін.
Назву та частину концепції я поки залишу в секреті.
Авторські формулювання та термінологію збережено без редакційних змін.

